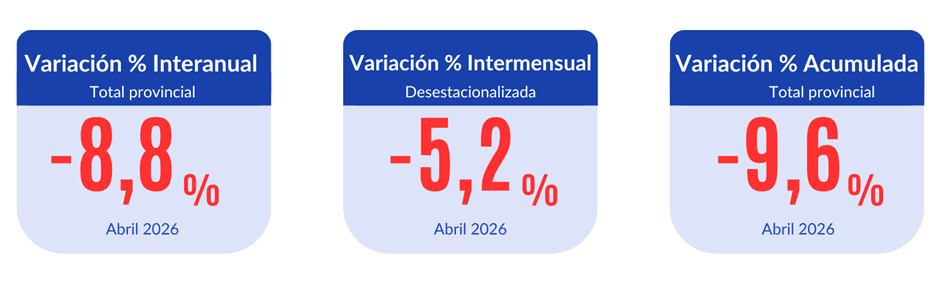
La actividad económica de Santa Cruz cerró abril con una caída interanual del 8,8%, acumulando en el cuatrimestre una retracción del 9,6%. En la comparación intermensual desestacionalizada, se observó una baja del 5,2%.
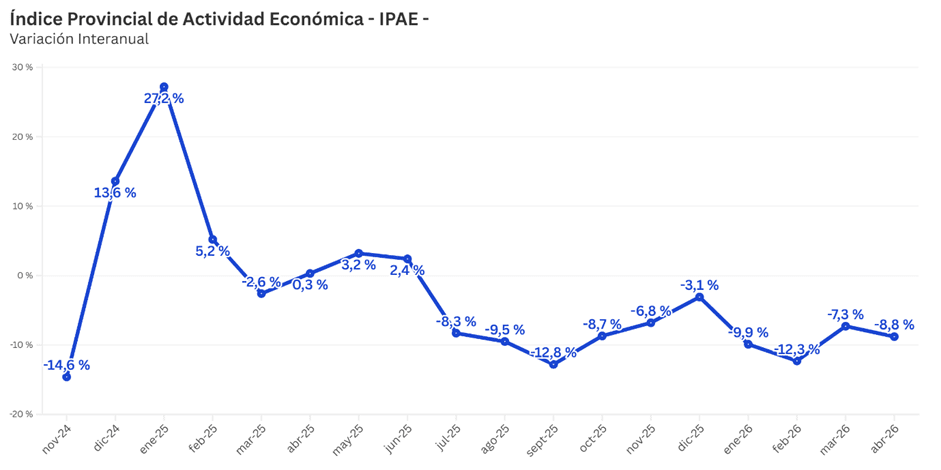
El comportamiento de la serie refleja un cuadro marcadamente negativo, con una contracción sostenida de la actividad durante los últimos diez meses. Desde julio de 2025, el indicador no muestra variaciones interanuales positivas, lo que confirma una etapa recesiva prolongada y una fuerte pérdida de expectativas de mejora en el corto plazo.
Este desempeño no puede interpretarse como una baja circunstancial ni como un episodio aislado. Por el contrario, expresa un deterioro persistente de la actividad económica provincial, con impacto acumulado sobre el consumo, el empleo, la inversión y la liquidez de los comercios y prestadores de servicios. La continuidad de resultados negativos durante un período tan extenso muestra una crisis de profundidad relevante, atravesada por una demanda debilitada, menor circulación de ingresos y crecientes dificultades para sostener el funcionamiento del entramado productivo local.
Desempeño sectorial
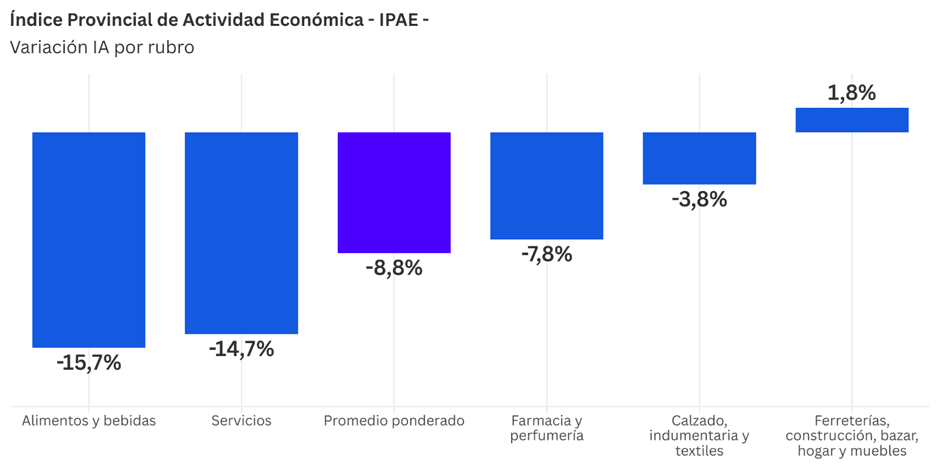
La desagregación por rubros muestra que la contracción de abril fue generalizada, aunque con intensidades diferentes. Alimentos y Bebidas registró la mayor caída interanual, con una baja del 15,7%, seguido por Servicios, que retrocedió 14,7%. Ambos sectores explican buena parte del deterioro del indicador general y reflejan el impacto combinado de la menor capacidad de gasto de los hogares y la debilidad de la demanda local. El promedio ponderado del IPAE se ubicó en -8,8%, mientras que Farmacia y Perfumería también mostró un desempeño negativo, con una caída del 7,8%. En una posición menos contractiva se ubicó Calzado, Indumentaria y Textiles, con una baja del 3,8%. El único rubro con variación positiva fue Ferreterías, Construcción, Bazar, Hogar y Muebles, que creció 1,8% interanual, aunque todavía no alcanza para modificar el cuadro general de retracción económica provincial,
En primer lugar, Alimentos y Bebidas fue el rubro con mayor caída interanual, con una baja del 15,7%. Además, registró una retracción intermensual desestacionalizada del 2,3% y una contracción acumulada del 12,8% en el primer cuatrimestre. Los comercios señalaron un consumo muy restringido, compras más pequeñas, sustitución hacia productos de menor precio y mayor uso del crédito para cubrir consumos básicos.
En segundo lugar, Servicios mostró una caída interanual del 14,7%, con una baja intermensual del 1,7% y una contracción acumulada del 12,8%. Los prestadores mencionaron menor ocupación, bajas en reservas, caída de la demanda, aumento de gastos operativos y mayor competencia, especialmente en hotelería, turismo y servicios personales.
En tercer lugar, Farmacia y Perfumería registró una baja interanual del 7,8%, una retracción intermensual del 2,3% y una caída acumulada del 12,6%. El comportamiento del rubro fue desigual: medicamentos, vacunas gripales y productos de invierno sostuvieron parte de la demanda, mientras que perfumería, cuidado personal y bienes no esenciales quedaron más afectados por la restricción de ingresos.
En cuarto lugar, Calzado, Indumentaria y Textiles presentó una caída interanual del 3,8%, una baja intermensual del 0,2% y una contracción acumulada del 5,7%. La llegada del frío y la renovación de temporada aportaron algo de movimiento, pero los encuestados remarcaron que las ventas siguen condicionadas por salarios estancados, desempleo, menor poder de compra y mayores costos comerciales.
Por último, Ferreterías, Construcción, Bazar, Hogar y Muebles fue el único rubro con variación interanual positiva, con una suba del 1,8%. De todos modos, cayó 2,2% frente al mes anterior y acumula una baja del 1,5% en el primer cuatrimestre. El rubro mostró cierto impulso por mantenimiento, refacciones, reparaciones y productos estacionales, aunque todavía limitado por la falta de obra pública y privada, los altos costos de materias primas y la debilidad del gasto en bienes durables.
Clima de negocios
El clima de negocios provincial muestra un deterioro marcado en la situación presente. El 47,6% de las empresas relevadas afirmó que su situación económica empeoró respecto de un año atrás, mientras que el 32,0% indicó que se mantuvo igual y solo el 20,4% señaló una mejora. Este balance confirma que la percepción empresaria actual sigue dominada por una lectura negativa, consistente con la caída general del IPAE y con las menciones cualitativas a menor demanda, mayores costos, baja liquidez y dificultades para sostener ventas.
Sin embargo, las expectativas a un año muestran una tensión relevante: pese al mal diagnóstico actual, el 59,2% espera que la situación de su empresa mejore, frente a un 23,3% que prevé un escenario peor y un 17,5% que espera continuidad. Esa expectativa no se traduce todavía en decisión de inversión: el 48,5% considera que no es un buen momento para invertir, contra el 30,1% que sí lo cree y un 21,4% que no sabe. En síntesis, hay expectativa de mejora futura, pero todavía predomina una actitud defensiva en las decisiones empresariales.
Situación provincial
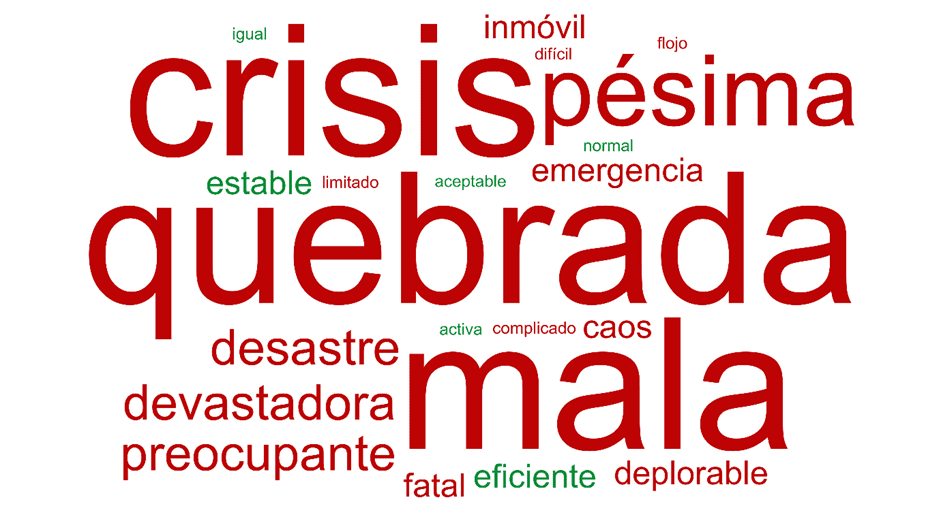
Para complementar los indicadores cuantitativos, se solicitó a los comercios y prestadores que definieran en una palabra la situación económica actual de la provincia. La nube resultante concentra expresiones de fuerte carga negativa, donde predominan términos como “crisis”, “quebrada”, “mala”, “pésima”, “desastre”, “devastadora” y “preocupante”. Esta composición no solo refleja una evaluación desfavorable del presente económico, sino también una percepción extendida de deterioro, fragilidad y pérdida de funcionamiento normal de la actividad cotidiana.
La presencia dominante de palabras asociadas a ruptura, emergencia y malestar indica que el problema no es leído por los propios actores económicos como una dificultad transitoria o sectorial, sino como un cuadro más amplio que afecta el clima provincial. Al mismo tiempo, la aparición marginal de términos positivos o neutros —como “estable”, “eficiente”, “aceptable” o “normal”— muestra que existen experiencias menos críticas, pero claramente minoritarias frente a una percepción general atravesada por incertidumbre, cansancio económico y baja expectativa de recomposición inmediata.
Para acceder al informe completo, haga clic aquí.
Sobre el IPAE
El Índice Provincial de Actividad Económica (IPAE) es un instrumento estadístico creado por la Federación Económica de Santa Cruz con el fin de contar con una medida propia y sistemática de la dinámica comercial y de servicios en la provincia. Surge de la necesidad de disponer de información subnacional confiable, ya que los indicadores nacionales no reflejan de manera adecuada las particularidades de economías regionales con estructuras comerciales más atomizadas y territoriales, como es el caso de Santa Cruz.
La construcción del IPAE comenzó a inicios de 2025, tomando diciembre 2023 como mes base (base = 100). Durante dos meses se realizaron pruebas de campo, simulaciones y ajustes metodológicos para calibrar el indicador. A partir de agosto de 2025 se publica mensualmente con alcance provincial y cobertura de los principales rubros de actividad. La metodología utilizada combina datos históricos y encuestas a comercios formales, con ponderación por localidad y rama de actividad, garantizando representatividad dentro de los márgenes de un diseño no probabilístico.
El objetivo central del IPAE es medir la evolución de las ventas de comercios y servicios con especial foco en las pequeñas y medianas empresas, generando información de alta frecuencia para la toma de decisiones tanto en el sector público como en el privado. El índice permite observar variaciones interanuales y mensuales, identificar tendencias de consumo y construir series estadísticas replicables que fortalecen la capacidad analítica a nivel provincial. En su diseño se contemplaron estándares internacionales de organismos como Naciones Unidas, FMI, Eurostat y OCDE para la elaboración de indicadores de corto plazo, lo que aporta robustez conceptual y comparabilidad metodológica.
La cobertura sectorial del índice abarca cinco rubros estratégicos: alimentos y bebidas; ferreterías, construcción, bazar, hogar y muebles; farmacias y perfumerías; indumentaria, calzado y textiles; y servicios. Estos sectores fueron seleccionados por su peso en el consumo de los hogares, su presencia territorial y su continuidad histórica, lo que permite capturar la dinámica de la demanda interna provincial. De esta manera, el IPAE se constituye en una herramienta clave para comprender el comportamiento de la economía santacruceña, cubrir vacíos de información oficial y ofrecer un insumo confiable para cámaras empresariales, gobiernos locales, actores institucionales y medios especializados.