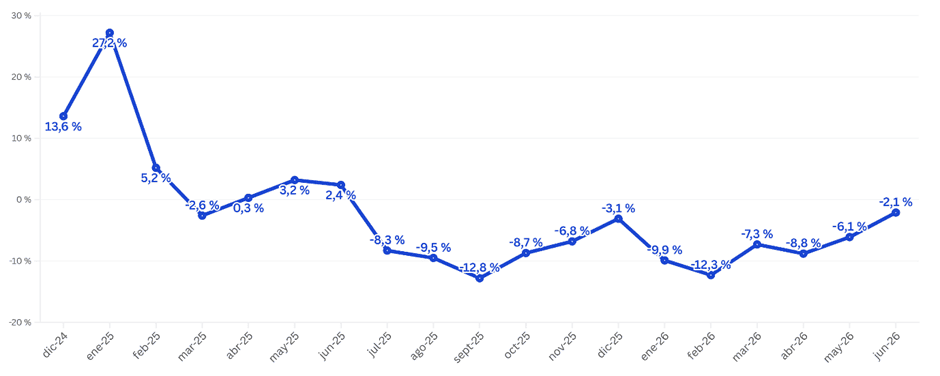
En junio de 2026, el Índice Provincial de Actividad Económica (IPAE) registró una caída interanual del 2,1% y una retracción intermensual desestacionalizada del 2,2%, acumulando en el primer semestre del año una baja del 7,7%. Con este resultado, la serie completa doce meses consecutivos sin un solo registro interanual positivo, la secuencia negativa más extensa desde el inicio del índice.
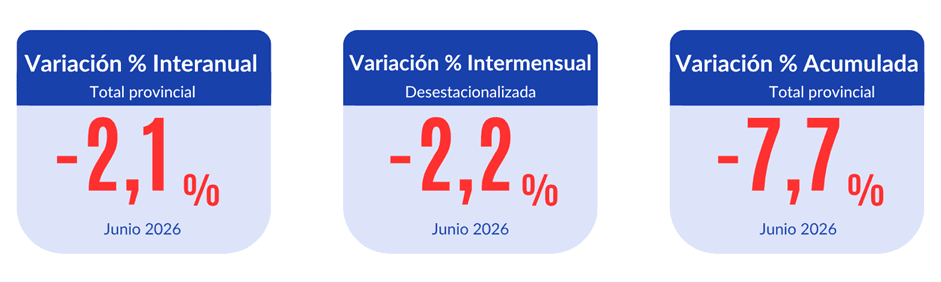
La variación interanual de junio muestra una mejora sensible respecto al -6,1% de mayo, la más marcada de los últimos meses. A diferencia de lo observado en mediciones previas, esta vez la mejora no viene acompañada de un deterioro intermensual: la contracción desestacionalizada también se atenúa, del -3,7% de mayo al -2,2% de junio. Es la primera vez en varios meses que ambos indicadores —interanual e intermensual— muestran una mejora simultánea, aunque el nivel de actividad sigue firmemente en terreno recesivo.
El cuadro continúa sin ser sectorial ni transitorio. Persiste una retracción que afecta el consumo, el empleo, la liquidez de los comercios y la demanda de servicios en toda la provincia, aunque en junio se observa una dispersión sectorial más marcada que en meses anteriores.
Desempeño sectorial
Tres de los cinco rubros que componen el IPAE registraron variación interanual positiva en junio, contra uno solo en mayo. El promedio ponderado del IPAE se ubicó en -2,1%.
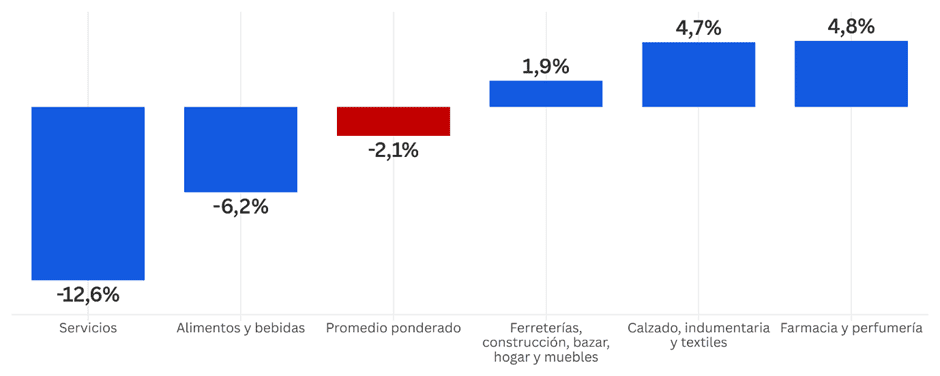
Farmacia y Perfumería lideró la mejora del mes, con una suba interanual del 4,8% que revierte cinco meses consecutivos en terreno negativo —incluido un piso de caída de 22,3% en febrero—, además de una mejora intermensual del +1,1%. El acumulado del año, sin embargo, sigue mostrando una caída del 9,2%, lo que indica que la mejora interanual responde en gran parte a la comparación contra una base débil de 2025 y no compensa el deterioro acumulado del semestre. El resultado del mes se explica en buena medida por una recomposición dentro del propio rubro: la crisis financiera que atraviesa la principal cadena de farmacias y perfumerías de la provincia derivó en un desplazamiento de la demanda hacia comercios más pequeños —farmacias de barrio, autoservicios y perfumerías—, que capturaron parte del consumo que antes se canalizaba por esa cadena. A esto se sumaron dos factores estacionales propios de junio: la mayor demanda de medicación vinculada a enfermedades de la temporada de frío, y el repunte de perfumería asociado al Día del Padre. La combinación de estos tres factores —recomposición de demanda, temporada de frío y Día del Padre— explica el repunte del mes, sin que esto implique una mejora de fondo en la salud financiera del sector.
Calzado, Indumentaria y Textiles registró su segunda suba interanual consecutiva, del 4,7%, tras el 5,0% de mayo, aunque con una retracción intermensual del 0,9% y una caída acumulada del 1,5% en el año. La volatilidad de la serie —que pasó de una contracción de -26,7% en septiembre de 2025 a un pico de +8,8% en diciembre— sugiere un comportamiento errático más que una recuperación consolidada. El principal factor mencionado por los comercios sigue siendo la falta de poder adquisitivo, con el aguinaldo señalado como alivio puntual pero insuficiente.
Ferreterías, Construcción, Bazar, Hogar y Muebles anotó una suba interanual del 1,9%, con una baja intermensual del 0,3% y una caída acumulada del 2,2%. Es el rubro con la serie más estable del índice, sin las caídas pronunciadas de otros sectores pero también sin una tendencia de recuperación firme. Los comercios señalan la debilidad de ingresos de la población y el peso de impuestos y servicios públicos como principales condicionantes.
Alimentos y Bebidas registró una caída interanual del 6,2%, con una retracción intermensual del 0,6% y una baja acumulada del 10,7%. La variación interanual mejora respecto al -7,4% de mayo, pero la contracción intermensual persiste, en un rubro que lleva doce de los últimos trece meses en terreno negativo. Los comercios describen un consumidor que no compra ni con descuentos ni con financiación, aunque algunos asocian el mes al inicio —aún débil— del movimiento turístico invernal.
Servicios fue el único rubro que profundizó su caída: -12,6% interanual, -3,4% intermensual y -12,1% acumulado en el año, la contracción intermensual más pronunciada del mes entre todos los rubros. Los operadores señalan la caída del consumo y la falta de circulante como problema central, agravado en el segmento turístico por la baja temporada y la escasez de vuelos. También se planteó la necesidad de que la industria minera avance hacia contratos de mediano plazo con proveedores locales especializados.
Clima de negocios
El 50,0% de las empresas relevadas indicó que su situación económica empeoró respecto de un año atrás, el 38,5% señaló que se mantuvo igual y el 11,5% reportó una mejora. En cuanto a las expectativas a doce meses, el 67,3% espera que su situación mejore, el 20,2% prevé continuidad y el 12,5% anticipa un escenario peor. Sin embargo, esa expectativa favorable no se traduce en decisiones de inversión: el 57,7% considera que este no es un buen momento para invertir, frente al 38,5% que sí lo cree y un 3,8% que no sabe o no contesta.
Para acceder al informe completo, haga clic aquí.
Sobre el IPAE
El Índice Provincial de Actividad Económica (IPAE) es un instrumento estadístico creado por la Federación Económica de Santa Cruz con el fin de contar con una medida propia y sistemática de la dinámica comercial y de servicios en la provincia. Surge de la necesidad de disponer de información subnacional confiable, ya que los indicadores nacionales no reflejan de manera adecuada las particularidades de economías regionales con estructuras comerciales más atomizadas y territoriales, como es el caso de Santa Cruz.
La construcción del IPAE comenzó a inicios de 2025, tomando diciembre 2023 como mes base (base = 100). Durante dos meses se realizaron pruebas de campo, simulaciones y ajustes metodológicos para calibrar el indicador. A partir de agosto de 2025 se publica mensualmente con alcance provincial y cobertura de los principales rubros de actividad. La metodología utilizada combina datos históricos y encuestas a comercios formales, con ponderación por localidad y rama de actividad, garantizando representatividad dentro de los márgenes de un diseño no probabilístico.
El objetivo central del IPAE es medir la evolución de las ventas de comercios y servicios con especial foco en las pequeñas y medianas empresas, generando información de alta frecuencia para la toma de decisiones tanto en el sector público como en el privado. El índice permite observar variaciones interanuales y mensuales, identificar tendencias de consumo y construir series estadísticas replicables que fortalecen la capacidad analítica a nivel provincial. En su diseño se contemplaron estándares internacionales de organismos como Naciones Unidas, FMI, Eurostat y OCDE para la elaboración de indicadores de corto plazo, lo que aporta robustez conceptual y comparabilidad metodológica.
La cobertura sectorial del índice abarca cinco rubros estratégicos: alimentos y bebidas; ferreterías, construcción, bazar, hogar y muebles; farmacias y perfumerías; indumentaria, calzado y textiles; y servicios. Estos sectores fueron seleccionados por su peso en el consumo de los hogares, su presencia territorial y su continuidad histórica, lo que permite capturar la dinámica de la demanda interna provincial. De esta manera, el IPAE se constituye en una herramienta clave para comprender el comportamiento de la economía santacruceña, cubrir vacíos de información oficial y ofrecer un insumo confiable para cámaras empresariales, gobiernos locales, actores institucionales y medios especializados.